


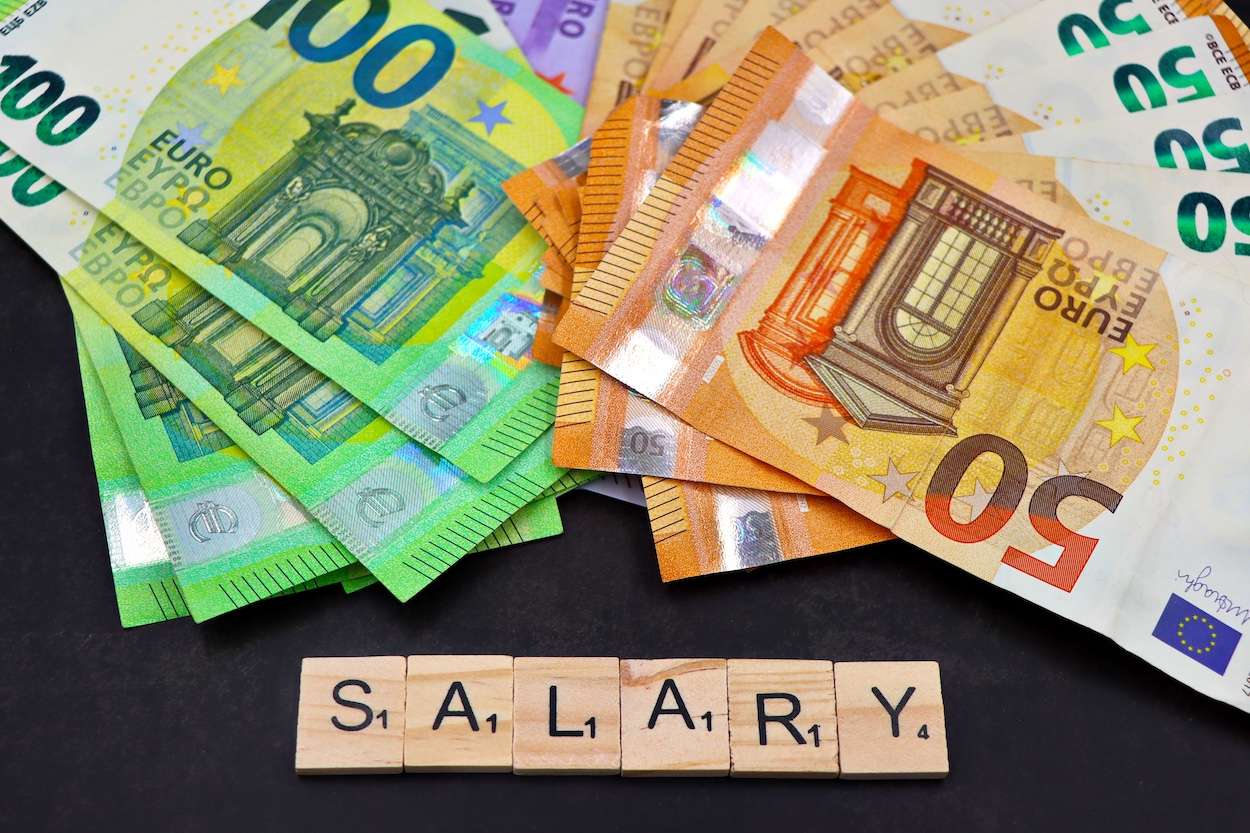
Nel corso del mese di dicembre, milioni di lavoratori dipendenti e pensionati italiani vedono accreditata sul proprio conto la tredicesima mensilità. Secondo le ultime stime consolidate diffuse dall’Ufficio Studi CGIA di Mestre (riferite alle rilevazioni del 28 novembre 2025), il monte totale delle tredicesime ammonta a circa 55,9 miliardi di euro lordi, pari a 42 miliardi di euro netti, suddivisi tra 19,7 milioni di lavoratori dipendenti e 16,3 milioni di pensionati. Facendo un calcolo medio basato su questi dati ufficiali, la cifra netta percepita da ciascun beneficiario si attesta intorno ai 1.167 euro.
Per molti risparmiatori la tentazione più naturale è quella di lasciare questa liquidità giacente sul conto corrente di base, per far fronte alle spese delle festività natalizie o per conservare una riserva di liquidità immediata in vista dell’inizio del nuovo anno. Tuttavia, mantenere una somma ferma sul conto corrente comporta dinamiche economiche precise legate al rendimento e al potere d’acquisto che meritano di essere analizzate nel dettaglio.
Il rendimento effettivo del conto corrente
I conti correnti bancari nascono come strumenti operativi di gestione del reddito e di incasso/pagamento, non come strumenti di investimento o di accantonamento remunerato a lungo termine.
Secondo i dati pubblicati dall’Associazione Bancaria Italiana (Rapporto mensile ABI), il tasso medio applicato sui conti correnti in Italia si attesta allo 0,36% annuo (valore aggiornato a settembre 2026). Cosa significa questo dato in termini numerici se applicato a una somma pari alla tredicesima media netta? Vediamolo nel dettaglio:
- somma lasciata sul conto: 1.167 €;
- tasso medio di rendimento (ABI): 0,36% annuo;
- interessi lordi generati in 12 mesi: circa 4,20 €;
- ritenuta fiscale sugli interessi (26%): – 1,09 €;
- interessi netti accreditati: circa 3,11 €.
Un rendimento netto di poco più 3 € in dodici mesi equivale a meno del valore di tre caffè al bar in una grande città: una cifra che evidenzia in modo plastico l’inefficienza del conto corrente come strumento di accantonamento remunerato. Occorre inoltre evidenziare che questa simulazione prescinde da eventuali costi fissi di gestione del conto corrente, canoni mensili o imposte di bollo applicabili al superamento delle giacenze medie stabilite dalla legge, fattori che possono azzerare del tutto il rendimento netto o rendere la giacenza finanziariamente negativa.
L’effetto erosivo dell’inflazione sul potere d’acquisto
Oltre alla scarsa remunerazione nominale offerta dai conti correnti classici per la tredicesima, la giacenza passiva della liquidità della tredicesima deve fare i conti con l’inflazione. L’indice dei prezzi al consumo (NIC) rilevato dall’Istat registra una variazione tendenziale dell’4,2% annuo (dato definitivo riferito a settembre 2026).
L’impatto dell’inflazione misura la perdita del potere d’acquisto reale della moneta nel tempo. Se si applica una svalutazione teorica del 4,2% alla cifra di 1.167 euro custodita su un conto non remunerativo per dodici mesi:
- valore nominale della somma: 1.167 €;
- erosione teorica del potere d’acquisto (al 4,2%): circa 49 €;
- valore reale equivalente a fine anno: circa 1.118 €.
A fronte di un rendimento netto di appena 3,11 €, la perdita di potere d’acquisto reale ammonta a quasi 49 €. Lasciare la liquidità non necessaria inattiva sul conto corrente comporta dunque una graduale perdita di valore d’acquisto del capitale disponibile.
Confronto tra le alternative: Conti correnti, Depositi vincolati e Crowdfunding
Per limitare l’effetto svalutativo dell’inflazione e valorizzare i propri risparmi, l’investitore può prendere in considerazione differenti strumenti finanziari. Oltre al conto corrente di base, le opzioni più diffuse includono i conti deposito bancari vincolati e gli strumenti di finanziamento diretto alle imprese tramite marketplace digitali europei (crowdfunding di prestito).
I tre strumenti presentano caratteristiche, orizzonti temporali, rendimenti e livelli di rischio profondamente diversi, che è indispensabile comprendere prima di assumere qualsiasi scelta operativa.
Nuovi depositi bancari vincolati
I depositi bancari a termine (conti deposito) consentono di vincolare una somma di denaro per una durata prestabilita a fronte di un tasso d’interesse concordato:
- rendimento medio: il tasso d’interesse medio applicato sui nuovi depositi vincolati in Italia si attesta al 2,47% annuo (dati ABI di settembre 2026);
- profili di tutela: i depositi presso banche autorizzate beneficiano della copertura del Fondo Interbancario di Tutela dei Depositi (FITD), che garantisce ciascun depositante fino al limite di 100.000 euro per singolo istituto di credito in caso di insolvenza della banca.
Crowdfunding di prestito alle imprese (Esempio: SaveSmart)
Un’ulteriore opzione per la tredicesima è costituita dai servizi di finanziamento diretto all’economia reale tramite piattaforme tecnologiche europee. Un esempio concreto di questa tipologia di prodotto è SaveSmart, servizio gestito dalla piattaforma Afranga, operatore autorizzato quale fornitore europeo di servizi di crowdfunding per le imprese (ECSP) ai sensi del Regolamento UE 2020/1503.
Nello specifico, SaveSmart funziona tramite le seguenti modalità operative:
- meccanismo contrattuale: il contratto di prestito si instaura direttamente tra l’investitore privato e l’impresa debitrice selezionata;
- durate e tassi fissi: l’investitore può scegliere un vincolo temporale pari a 3, 6 o 12 mesi. Il tasso d’interesse è fisso per tutta la durata del contratto e viene comunicato in modo trasparente prima dell’investimento. I tassi di riferimento (aggiornati a settembre 2026) sono pari all’8% annuo per 3 mesi, 9% annuo per 6 mesi e 10% annuo per 12 mesi;
- liquidazione degli interessi: gli interessi maturati vengono accreditati su base mensile;
- taglio minimo di ingresso: si può iniziare a investire a partire da 10 euro;
- assenza di costi fissi: non sono previste commissioni di apertura, versamento, investimento o prelievo dal saldo;
- opzione di recesso parziale anticipato: è previsto l’accesso anticipato fino a un massimo del 30% dell’importo investito (minimo 100 €, massimo 5.000 € per richiesta) previo pagamento di una commissione dell’1% chiaramente evidenziata;
- custodia dei fondi: la liquidità non impegnata risiede su un conto di pagamento individuale intestato all’investitore presso Lemonway (istituto di moneta elettronica francese vigilato dall’ACPR), tenuto separato dalle casse dell’operatore.
Differenza di rischio essenziale: SaveSmart non è un deposito bancario. Trattandosi di un prestito diretto d’impresa, il capitale investito non è coperto da alcun sistema di garanzia dei depositi (come il FITD) né da sistemi di indennizzo degli investitori. In caso di default o inadempimento dell’impresa finanziata, l’investitore può subire la perdita parziale o totale del capitale erogato.
Simulazione comparativa lorde a parità di capitale e durata
Per facilitare l’analisi matematica dei rendimenti potenziali della tredicesima, la tabella sottostante riporta una simulazione teorica dell’impatto lordo che i tre diversi strumenti genererebbero su un capitale iniziale di 1.167 euro vincolato o mantenuto per una durata di 12 mesi.
| Strumento finanziario | Tasso annuo di riferimento (sett. 2026) | Interessi LORDI teorici su 1.167 € / 12 mesi |
|---|---|---|
| Conto corrente standard | 0,36% (media ABI) | 4,20 € |
| Nuovo deposito vincolato | 2,47% (media ABI) | 28,82 € |
| SaveSmart (vincolo 12 mesi) | 10,00% (tasso fisso) | 116,70 € |
Nota metodologica: i valori esposti nella tabella costituiscono simulazioni lorde di mero calcolo matematico, ipotizzate in assenza di reinvestimento delle cedole mensili e prima dell’applicazione della relativa tassazione (ritenuta d’imposta bancaria del 26% o disciplina fiscale propria dei redditi da crowdfunding). I tassi indicano i riferimenti di settembre 2026 e devono essere verificati al momento della decisione. Gli interessi e il capitale investito in prestiti d’impresa non sono garantiti.
Nota sui dati e le fonti: I dati relativi al valore medio della tredicesima (1.167 € netti) si basano sulle elaborazioni dell’Ufficio Studi CGIA di Mestre del 28 novembre 2025. I tassi di interesse dei conti correnti (0,36%) e dei depositi vincolati (2,47%) sono tratti dal Rapporto Mensile ABI di ottobre 2026 (dati aggiornati a settembre 2026), mentre il dato sull’inflazione NIC (4,2%) fa riferimento all’ultimo rilascio definitivo ISTAT di settembre 2026.
Come orientare la propria scelta finanziaria
Di fronte alla prospettiva di gestire la tredicesima o la liquidità accantonata a fine anno, la decisione su dove destinare i propri risparmi deve basarsi sulla valutazione di tre fattori personali fondamentali:
- il cuscinetto di liquidità per imprevisti: prima di valutare qualsiasi forma di investimento o vincolo finanziario, è opportuno verificare di possedere una riserva di emergenza (pari indicativamente a 3-6 mesi di spese correnti essenziali) mantenuta su strumenti immediatamente smobilizzabili o sul conto corrente. Lo strumento SaveSmart non è idoneo alla custodia del fondo di emergenza in quanto il capitale rimane vincolato per la durata prescritta e soggetto a rischio d’impresa;
- la tolleranza al rischio: chi cerca la protezione integrale del capitale fino a 100.000 euro preferirà la giacenza bancaria tradizionale o i conti deposito tutelati dal FITD, accettando di contro rendimenti contenuti o inferiori all’inflazione;
- l’orizzonte temporale e la ricerca di rendimento: coloro che intendono allocare una frazione eccedente delle proprie disponibilità per diversificare le entrate e sono disposti ad assumere il rischio di credito diretto delle imprese possono valutare soluzioni di crowdfunding ad alto rendimento proporzionato al rischio.
Come funziona SaveSmart[/link]
Disclaimer ufficiale Afranga
Afranga EOOD (n. di registrazione 206337510) è autorizzata come fornitore europeo di servizi di crowdfunding per le imprese (ECSP) dalla Commissione di vigilanza finanziaria della Bulgaria, delibera n. 863/12.09.2023. Capitale a rischio. L’investimento non è coperto da alcun sistema di garanzia dei depositi né da alcun sistema di indennizzo degli investitori. I tassi indicati sono aggiornati a settembre 2026 e possono variare. Le informazioni contenute in questo articolo non costituiscono consulenza personalizzata in materia di investimenti.
Ti potrebbe interessare

13 nov 2026