


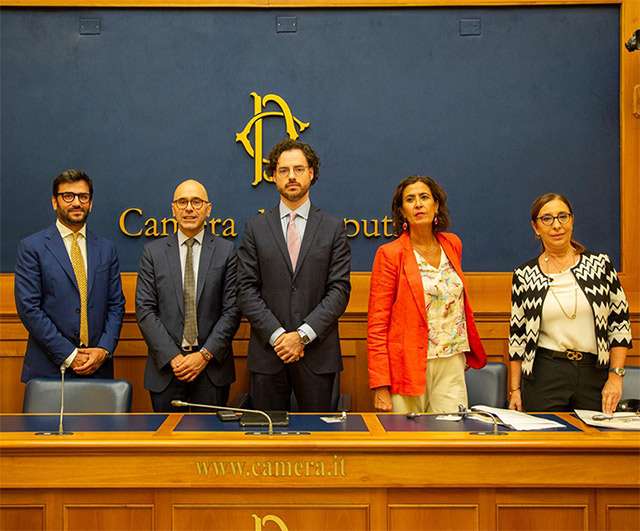
Il problema della discriminazione dell’IBAN è ben noto a chi si trova o lavora all’estero. Capita di veder rifiutato un pagamento o un accredito solo perché il proprio conto non è stato aperto nello stesso Paese in cui si sta tentando di effettuare o di ricevere la transazione, anche se all’interno della zona SEPA (Area unica dei pagamenti in euro). È una pratica nota, nonostante sia illegale, formalmente proibita dalle norme europee (articolo 9 del regolamento 260/2012). Il tema è stato al centro di un incontro organizzato da Altroconsumo e Satispay nella Sala Stampa della Camera dei Deputati.
Il tema della discriminazione dell’IBAN
Nel mese di febbraio, l’associazione ha lanciato una petizione firmata da circa 1.200 persone (ancora attiva) e una raccolta di segnalazioni (oltre 100 quelle inviate) a sostegno di un’azione coordinata, per far sì che le cose finalmente cambino. I feedback sono stati trasmessi a Banca d’Italia e all’Autorità Garante della Concorrenza e del Mercato.
Nell’incontro di ieri, intitolato Stop alla discriminazione dell’IBAN: un diritto europeo da far rispettare, sono intervenuti Giulio Centemero (membro della VI Commissione Finanze della Camera dei Deputati), Francesca Squillante (responsabile della Direzione Credito, Assicurazioni, Poste, Servizi, Turismo e Sport dell’Antitrust), Francesca Provini, titolare della Divisione Strumenti e Servizi di Pagamento al Dettaglio di Banca d’Italia, Alberto Dalmasso (Founder e CEO di Satispay) e Federico Cavallo (responsabile relazioni esterne di Altroconsumo).
Dai dati raccolti emergono criticità sia per i pagamenti in entrata sia per quelli in uscita. Nella maggior parte dei casi i problemi riguardano la domiciliazione bancaria delle bollette per servizi come quelli di telefonia, energia, pedaggi, streaming e assicurazioni, ma anche l’accredito della pensione e dello stipendio e i versamenti con F24. La discriminazione dell’IBAN porta poi a incontrare difficoltà nella concessione di un finanziamento con rimborso rateale. Il fenomeno è stato osservato in particolare in Lussemburgo, Lituania e per i conti italiani associati a operatori esteri.
Spesso la causa è da ricercare nell’utilizzo del servizio SEDA (SEPA-compliant Electronic Database Alignment) da parte delle aziende. È uno standard opzionale italiano pensato per semplificare i processi. Se abusato, però, rischia di trasformarsi in un ostacolo per gli IBAN di altri Paesi. Per risolvere, spesso gli utenti si vedono costretti ad aprire un secondo conto, affrontando così spese aggiuntive.
Ti potrebbe interessare


16 set 2026