


Migliori Carte di Credito per Pagare a Rate: Classifica Settembre 2026
Le carte di credito a rate sono pensate per offrire flessibilità nella vita quotidiana. In poche parole, consentono di dilazionare il rimborso delle spese nel tempo, piuttosto che addebitare tutto in un’unica soluzione.
Sono quindi adatte per affrontare spese importanti e conservare la liquidità pagando una piccola rata mensile.
Il funzionamento è semplice: alcune carte di credito rateali prevedono il rimborso di tutte le spese a rate; altre permettono di trasformare gli acquisti in un piano di rimborso in un secondo momento.
Molti utenti sono soliti pagare il telefono a rate con carta di credito, oppure decidono di acquistare un elettrodomestico o usare il plafond per le vacanze. In ogni caso, prima di richiedere una carta per pagare a rate è importante verificare TAN, TAEG, costi di gestione e servizi inclusi.
Per capire quale potrebbe essere la più adatta, in questa guida vedremo le migliori carte di credito a rate di settembre 2026, confrontando modalità di rimborso, costi e principali condizioni.

Come Funziona una Carta di Credito Rateale
Come suggerisce il nome, le carte di credito rateizzate sono strumenti di pagamento elettronico che consentono di accedere a una linea di credito, esattamente come quelle tradizionali a saldo.
In questo caso si può pagare il credito preso in prestito a rate, in modo da non dover affrontare tutta la spesa in una sola volta. Una carta di credito a rate consente soprattutto a chi non ha grosse entrate di poter effettuare spese di un certo tipo senza troppe difficoltà, come per esempio l’acquisto di un nuovo elettrodomestico o la riparazione dell’auto.
Questo, chiaramente, rende l’utilizzo del credito particolarmente semplice, anche per chi non ha dimestichezza con prodotti del genere. Il funzionamento, infatti, è molto intuitivo:
- la banca o la società emittente valuta la situazione reddituale del richiedente;
- a seguito delle valutazioni, viene erogata una certa linea di credito, chiamata anche fido o plafond;
- il credito può essere speso per i propri acquisti in un certo arco temporale, che varia da giorni a mesi;
- l’importo andrà restituito a rate, compresi gli interessi, pagando un importo minimo mensile stabilito dalla banca;
- se concesso dall’istituto che emette la carta, gli importi possono essere aumentati a proprio piacimento in modo da velocizzare il processo di rimborso.
Quando viene pagato l’importo mensile richiesto, inoltre, si contribuisce a pagare sia gli interessi all’emittente, sia a ricostituire il credito totale.
Per capire meglio come usare una carta di credito per pagare a rate, può essere utile fare un calcolo approssimativo: se per esempio si ha un plafond di 1000€, si usano 500 per l’acquisto di un frigorifero e si paga un importo mensile di 50€ (di cui 10 sono gli interessi), dopo il secondo mese si avrà a disposizione 580€, in quanto 80€ al netto degli interessi sono già stati restituiti versando appunto l’importo richiesto.
Pagare a rate con carta di credito, quindi, diventa semplicissimo, con tanto di possibilità di accedere a soluzioni a tasso zero entro una certa soglia, e a soluzioni dette “a opzione”, ovvero che presentano sia le modalità di rimborso a saldo che rateali.
Differenza tra carte di credito a rate e a saldo
La differenza tra carte di credito a rate e a saldo è la modalità di rimborso. Se, per esempio, si vuole comprare una bici elettrica a rate con carta di credito bisogna optare per un’opzione revolving.
Se, invece, c’è la necessità di una carta di credito con plafond elevato (come per esempio le carte con fido fino a 5000 euro) e con tassi d’interesse inferiori, la soluzione è optare per una carta di credito a saldo. Le soluzioni a rate, infatti, risultano più flessibili ma un po’ più costose in termini di TAN e TAEG.
Le carte di credito a saldo, invece, hanno spesso dei plafond più elevati e dei costi inferiori sui tassi d’interesse.
Classifica Carte di Credito a Rate (2026)
Scegliere tra le diverse carte di credito a rate richiede attenzione, in quanto costi e modalità di rimborso possono variare sensibilmente da un prodotto all’altro.
Nella nostra classifica abbiamo inserito le migliori soluzioni per chi cerca una carta di credito rateale da usare per piccoli o grandi acquisti, a seconda del plafond necessario e del proprio profilo economico. Per scegliere abbiamo valutato condizioni, flessibilità e costi del pagamento a rate, optando per soluzioni facilmente sostenibili.
1. Mediolanum Credit Card
Emittente:Banca Mediolanum SPA
Tipo di Carta: Carta di credito
Circuito:Mastercard o Visa
Canone:gratis 1° anno; poi 20€
Limite dispesa: da 1.500€ a 3000€/mese
Commissioni prelievo: 4,80% (min. 0,52€)
Fido Max:fino a 3.000 €/mese
Rimborso:a saldo o rateale con TAN zero TAEG max. 15,91%
Contactless: ✓
La Mediolanum Credit Card è una carta di credito rateizzabile che permette di scegliere, in base alle esigenze, tra rimborso a saldo e pagamento a rate. Il canone è gratuito per il primo anno e passa a 20€ dal secondo in poi. Il plafond parte da 1.500€ e arriva a 3.000€, sufficienti per affrontare sia piccoli acquisti che spese importanti.
Il principale vantaggio per chi vuole pagare a rate con carta di credito è Easy Shopping, un servizio che consente di rateizzare un acquisto già effettuato.
Basta andare in app, scegliere una spesa di importo compreso tra 250 e 2.400€ e selezionare un piano di rimborso da 3 a 24 mesi. In base a importo e durata, sono previsti TAN 0% e TAEG dal 4,40% al 15,91%.
La carta consente inoltre di effettuare prelievi con una commissione del 4,80% (min. 0,52€), e include sia una polizza Multirischi Nexi gratuita sia il servizio di alert SMS per essere informati sulle operazioni.
- Tassi di interesse competitivi
- Doppia modalità di rimborso
- Canone gratuito il primo anno
- Assicurazione Multirischi inclusa
- Plafond fino a 3.000€
- Canone non azzerabile
- Commissioni alte sui prelievi
2. Crédit Agricole Nexi Classic
Emittente:Crédit Agricole Italia S.p.A.
Tipo di Carta: Carta di credito
Circuito:Visa/MasterCard
Canone:fino a 50€/anno; 35€ carte aggiuntive
Limite di spesa:fino a 5.000€ su richiesta
Commissioni prelievo:4,80% (min. 0,52€)
Fido Massimo:fino a 5.000€
Rimborso:a saldo o rateale con TAN zero TAEG max. 15,91%
Contactless: ✓
Chi cerca una carta di credito rateizzabile può valutare anche la Crédit Agricole Nexi Classic, utile per trasformare le spese già effettuate in un piano di rimborso. Ciò è possibile tramite Easy Shopping, che come con la carta di credito rateale di Mediolanum consente di rateizzare una o più operazioni di importo compreso tra 250€ e 2.400€.
Il plafond totale arriva a 5.000€, con possibilità di ulteriori incrementi tramite richiesta alla banca. Se non si utilizza la carta per pagare a rate, si può infatti optare per il rimborso in un’unica soluzione con addebito il giorno 15 del mese successivo.
Il canone annuo può arrivare a 50€, mentre le eventuali carte aggiuntive per i familiari costano 35€. In quanto ai costi di gestione, i prelievi prevedono una commissione del 4,80%, con un minimo 0,52€ in area Euro e 5,16€ fuori dall’UE.
Il pacchetto include anche l’assicurazione Multirischi Nexi e i sistemi di sicurezza Mastercard SecureCode e Verified by Visa in base al circuito scelto.
- Plafond fino a 5.000€ con possibilità di aumento
- Sistemi di sicurezza Mastercard e/o Visa
- Piani di rateizzazione personalizzabili
- Possibilità di richiedere carte aggiuntive
- Assicurazione Multirischi inclusa
- Il canone arriva fino a 50€
- Commissioni elevate sui prelievi
3. TFBank
Emittente: Avarda Bank AB (ex TF Bank)
Tipo di carta: Carta di credito
Circuito: Mastercard
Canone: 0€
Limite di spesa: personalizzato
Commissioni di Prelievo: 3,90€
Fido Massimo: personalizzato
Rimborso: a saldo o rateale con TAN 21,00% e TAEG 23,14%
Contactless: ✔️
IBAN: ✔️
TF Bank propone una carta di credito a rate perfetta per chi non vuole aprire un nuovo conto corrente, poiché si può collegare a un qualsiasi conto già esistente. Inoltre, l’assenza di costi fissi e servizi gratuiti come estratto conto, fatture, invio della carta, blocco e sostituzione garantiscono un notevole risparmio nel tempo.
In quanto alla possibilità di pagare a rate con carta di credito, TF Bank permette di effettuare un rimborso minimo mensile pari al 3% del plafond utilizzato (min. 30€), con TAN 21,00% e TAEG 23,14%. In alternativa, si possono posticipare gli addebiti senza interessi fino a 55 giorni pagando in un’unica soluzione.
Un altro punto di forza è legato all’assenza di commissioni all’estero e alla presenza di un’assicurazione viaggi gratuita. Per ciò che riguarda i costi di gestione, oltre agli interessi bisogna considerare solo le commissioni di prelievo, pari a 3,90€.
- Carta per pagare a rate senza canone
- Rimborso a saldo fino a 55 giorni senza interessi
- Pagamenti all’estero senza maggiorazioni
- Assicurazione viaggi inclusa
- Collegabile a qualsiasi conto corrente
- TAN e TAEG elevati
- Commissione fissa di 3,90€ sui prelievi
4. BBVA
Emittente: Banco Bilbao Vizcaya Argentaria S.A
Tipo di Carta: Carta di credito
Circuito:Mastercard
Canone: 0€ il 1° anno; poi 36€ azzerabili
Limite di spesa: da 600€ a 4500€/mese
Commissioni prelievo: 4% (min. 3€)
Fido Max: 4.500€
Rimborso: a saldo o revolving con TAN/TAEG max. 14,25%/15.22%
Contactless: ✓
La carta BBVA è una carta di credito rateizzabile che permette di scegliere ogni mese se rimborsare l’intero estratto conto o se pagare a rate. Per averla basta aprire il conto corrente gratuito della banca. Anche la carta è gratuita per un anno, ma dal secondo prevede un canone di 36€.
Il costo si azzera in base all’utilizzo: spendendo almeno 6.000€ l’anno diventa gratuito, mentre con 3.000€ di spesa viene scontato del 50%.L’azzeramento avviene anche per chi utilizza almeno una volta la carta per pagare a rate.
Si possono rateizzare acquisti, trasferimenti e prelievi di contante superiori a 50€ per un periodo compreso tra 3 e 36 mesi, con TAN max. 14,25% e TAEG max. 15,22%. Il rimborso a saldo, invece, non genera interessi.
Tra gli altri costi, i prelievi di contante costano il 4% (min. 3€), mentre i cambi valuta sono gratuiti senza. Completano l’offerta il CVV dinamico, l’assenza di numeri stampati e le funzioni di blocco, sblocco e gestione dei limiti di spesa dall’app, nonché un cashback del 20% per i nuovi clienti.
- Doppia modalità di rimborso
- Possibilità di azzerare il canone
- Nessun numero stampato sulla carta
- CVV dinamico e funzioni di blocco/sblocco in app
- Cashback promozionale per i nuovi clienti
- Tassi di interesse competitivi
- Prelievi a partire da 3€
- Cashback valido solo il primo mese
5. ING Mastercard Gold
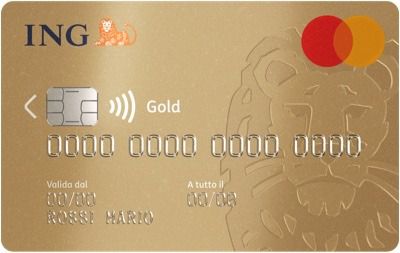
Emittente:ING Bank N.V.
Tipo di Carta:Carta di credito
Circuito:Mastercard
Canone:24€/anno; gratis con Pagoflex, spesa>500€/mese o Arancio Più
Limite di spesa:3.000 €
Commissioni Prelievo:4% (min. 3€)
Fido Max:fino a 3.000 €
Rimborso:a saldo o rateale con TAN zero TAEG max 11,46%
Contactless: ✓
Chi vuole pagare a rate con carta di credito Mastercard può optare per la Mastercard Gold di ING, con plafond base da 1.500€ e doppia modalità di rimborso: a saldo o rateale. Il canone dipende dal conto associato: con il conto corrente Arancio Light a canone zero, il canone della carta è di 2€ al mese, ma si azzera con almeno 500€ di spesa mensile o con Pagoflex attivo.
Chi ha il piano Arancio Più del conto, da 5€ al mese azzerabili, può richiedere la carta a costo zero senza ulteriori requisiti. Per pagare a rate con la carta di credito basta attivare Pagoflex, che trasforma gli acquisti da almeno 100€ in piani di rimborso da 3, 6, 9 o 12 mesi. La rateizzazione è attivabile dall’app o dal sito entro la fine del mese, e prevede una commissione mensile dello 0,50%.
Tra gli altri costi da considerare ci sono i prelievi di contante, con commissione del 4% (min. 3€) e le operazioni in valuta diversa dall’euro, maggiorate del 2%. Completano il servizio il programma di cashback Mastercard e il Fast Track gratuito in aeroporto.
- Carta di credito a rate con canone azzerabile
- Rateizzazione per acquisti da 100€ in su
- Commissione ridotta dello 0,50% al mese
- Plafond a partire da 1.500€
- Programma cashback Mastercard incluso
- I prelievi costano almeno 3€
- Rateizzazione massima di 12 mesi
6. Carta di credito Fineco
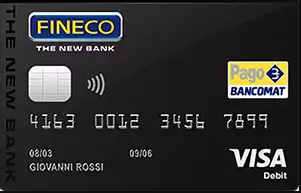
Emittente:FinecoBank Banca Fineco S.p.A
Tipo di carta:Carta di credito
Circuito:Visa/Mastercard
Canone:19,95 €/anno
Limite di spesa:fino a 3.000€ o oltre in base al profilo
Commissioni prelievo:2,90€
Fido Massimo:fino a 2.600€
Rimborso:a saldo o rateale con TAN 9,95% TAEG 10,42%
Contactless: ✓
Chi cerca flessibilità per i propri acquisti può optare per la Fineco Card Credit, una delle poche carte per pagare a rate con 3 modalità di rimborso: a saldo, revolving e PagoFacile. La prima consente di saldare in un’unica soluzione senza interessi, mentre la seconda prevede il rimborso in rate da 100€ o pari al 10% dell’importo speso (min. 80€).
Con PagoFacile, invece, si possono rateizzare singoli acquisti con TAN 9,95% e TAEG 10,42%, tassi competitivi anche per acquistare un’auto usata a rate con carta di credito.
Il canone è di 19,95€, mentre i prelievi hanno una commissione di 2,90€, con limite di 500€ al giorno e 3 operazioni quotidiane. Per le transazioni in divisa estera si applica invece una maggiorazione del 2%.
La gestione degli acquisti a rate con carta di credito avviene dall’app, dalla quale monitorare i movimenti, i piani di rimborso e i limiti di spesa. Non mancano sistemi di sicurezza come SMS Alert, 2FA, blocco e sblocco immediato, e tutte le protezioni garantite da Visa o Mastercard in base al circuito scelto.
- Più modalità di rimborso per pagare a rate
- Tassi di interesse competitivi
- Possibilità di rateizzare singoli acquisti
- Gestione digitale dall’app
- Sistemi di sicurezza avanzati
- Limiti restrittivi sui prelievi
- Commissioni di 2,90€ anche su prelievi di piccoli importi
7. Credem Ego Classic
Emittente:Credito Emiliano S.p.A
Tipo di carta:Carta di credito
Circuito:Mastercard o Visa
Canone:0€ 1° anno; poi 39€ azzerabili con spesa>6.000€ nei 12 mesi
Limite di spesa:fino a 5.000€ su richiesta
Commissioni prelievo:4% (min. 2,50€)
Prelievo massimo:fino a 3.000€/mese
Fido massimo:fino a 5.000€
Rimborso:a saldo o rateale con TAN max. 13,50% e TAEG max. 20,26%
Contactless:✓
Come altre carte di credito rateali online, anche la Credem Ego Classic consente di scegliere ogni mese come rimborsare il plafond utilizzato: a saldo o a rate. Disponibile su circuito Visa o Mastercard, la soluzione prevede un plafond fino a 5.000€, TAN 13,50% e TAEG 20,26%.
Tra le funzioni più apprezzate c’è la possibilità di gestire le rate dall’app. Basta selezionare una spesa da 250€ a 5.000€, scegliere la durata del piano di rimborso e avviare la rateizzazione. In sintesi, si può pagare a rate con carta di credito online o in negozio senza richiedere un nuovo finanziamento per ogni acquisto.
Lato costi, il canone è gratuito il primo anno e rimane azzerato con 6.000€ di spesa negli ultimi 12 mesi; in alternativa, il costo è di 39€ l’anno. In quanto ai prelievi, è prevista una commissione del 4% (min.2,50€).
Il pacchetto include anche piena compatibilità con Google Pay e Samsung Pay, Alert gratuiti per monitorare le transazioni e una protezione che copre dai furti sugli acquisti entro 90 giorni.
- Canone della carta azzerabile
- Protezione acquisti gratuita
- SMS Alert per monitorare le transazioni
- Gestione dei pagamenti a rate con carta dall’app
- Plafond fino a 5.000€ su richiesta
- I prelievi costano minimo 2,50€
- Bisogna spendere almeno 6.000€ per azzerare il canone
Cosa si può Pagare a Rate con una Carta di Credito
Quando si ha una carta di credito rateizzabile, le possibilità di acquisto sono tantissime. Chiaramente, non esiste un elenco di prodotti o servizi valido per tutte le carte: tutto dipende dalle condizioni della carta, dal plafond e dalle modalità di rateizzazione.
In alcuni casi, si può scegliere il rimborso al momento dell’acquisto; in altri, è possibile trasformare una spesa già contabilizzata in un piano di rimborso. Questo meccanismo consente di avere flessibilità quando si affrontano spese che incidono sul budget.
Alcuni esempi sono l’acquisto di uno smartphone a rate con carta di credito, oppure di un computer, un televisore o un grande elettrodomestico. Ultimamente sono molto frequenti anche gli acquisti di bici elettriche a rate con carta di credito, soprattutto per chi lavora nel mondo delle consegne.
Se si dispone di un plafond elevato, ad esempio da 5.000€ o 10.000€, si può anche pensare di acquistare un’auto usata a rate con carta di credito. La stessa logica può applicarsi a determinate prestazioni e servizi, dalle cure dentistiche alle assicurazioni. Anche le vacanze possono essere pagate a rate in più rate nel tempo, così da distribuire il costo del viaggio su più mesi.
Come scegliere una carta di credito rateale
Per scegliere una carta di credito rateale non bisogna guardare solo il canone o gli interessi, ma tutta una serie di elementi importanti che incidono sull’utilizzo effettivo del servizio. Tra questi ci sono:
- plafond e limiti di spesa: il plafond indica l’importo utilizzabile con la carta senza usare la liquidità, essenziale per capire quante spese si possono sostenere;
- costi annuali e commissioni: oltre all’eventuale canone, bisogna considerare tutti i costi accessori per prelievi e altri servizi aggiuntivi;
- TAN e TAEG: si tratta dei tassi di interesse applicati sull’utilizzo del credito. Il TAN è il tasso sul finanziamento, mentre il TAEG comprende anche i costi di incasso rata e altre spese accessorie;
- modalità di rateizzazione: è bene capire se si preferisce rateizzare le spese contestualmente all’acquisto o anche dopo la contabilizzazione. In questo senso, conviene valutare anche gli importi minimi e massimi previsti;
- circuito di pagamento: consigliamo di optare per carte a rate con circuiti Visa o Mastercard, estremamente sicuri e accettati in tutto il mondo;
- costi per l’estero e servizi di viaggio: chi viaggia spesso dovrebbe controllare le commissioni sul cambio valuta, gli eventuali costi per i pagamenti fuori dall’area euro e la presenza di assicurazioni viaggio incluse;
- facilità di richiesta: le carte a rate online sono in genere più facili e veloci da attivare, fermo restando che l’approvazione dipende dai requisiti richiesti dall’emittente;
- servizio clienti e sicurezza: avere un buon canale di assistenza con ampia disponibilità consente di evitare problemi in caso di smarrimento, furto o movimenti sospetti. Inoltre, è utile disporre di funzioni come blocco e sblocco della carta, notifiche delle transazioni e sistemi di sicurezza per gli acquisti online.
Una valutazione attenta dei suddetti aspetti permette di fare un conforto più rapido e accurato per trovare la migliore carta di credito a rate per le proprie esigenze.
Come calcolare i tassi di interesse
Calcolare i tassi di interesse delle carte di credito a rate può essere un po’ complicato. Infatti, bisogna considerare elementi come il tasso nominale (TAN), le commissioni, le spese di gestione ed eventuali costi extra applicati.
Tutti questi elementi andranno a costituire il TAEG, cioè il tasso di interesse globale che comprende tutte le spese. Ora facciamo un esempio e immaginiamo di avere una carta di credito rateizzata con TAN al 15% (1,25% al mese) e di sostenere una spesa di 2.000€ da dilazionare in 12 mesi, con incasso della rata e invio estratto conto gratuiti.
Il calcolo sarà il seguente:
- TAN: 15%
- Costo estratto conto: 0€
- Importo rateizzato: 2.000€
- Importo rata: fisso a 100€ per 24 rate
Un pagamento con carta di credito a rate, a queste condizioni, prevede un costo totale di circa 2.300€, di cui 300€ di interessi. Chiaramente, se viene diminuito il numero di rate e viene innalzato l’importo della rata mensile, si diminuisce il costo totale del credito, pagando meno interessi.
Di conseguenza, il metodo per ridurre al minimo i costi è quello di trovare la giusta combinazione tra numero di rate e importo della rata mensile, cercando di rimborsare “a saldo” quando possibile per evitare di sostenere spese extra.
Come richiedere una carta di credito a rate
La richiesta varia a seconda della soluzione scelta. Alcune carte di credito rimborsabili a rate possono essere richieste esclusivamente tramite uno sportello fisico abilitato, e spesso non sono pubblicizzate online.
Ciò rende difficile capire in anticipo il funzionamento della carta di credito rateale, scoraggiando i clienti dall’effettuare la sottoscrizione.
Al contrario, le migliori carte di credito con cui pagare a rate sono presenti online, e mettono a disposizione dell’utente tutte le informazioni utili relative a costi, limiti, tasso d’interesse ed eventuali commissioni aggiuntive.
La richiesta può essere effettuata in pochi minuti online, per poi ricevere il prodotto fisico direttamente a casa. In questo modo l’utente può confrontare tutte le soluzioni disponibili senza doversi necessariamente recare allo sportello, risparmiando tempo e prendendo decisioni informate.
Per la richiesta, solitamente, sono necessari documenti quali carta d’identità e codice fiscale, mentre in alcuni casi è richiesta anche una prova della residenza, che può essere confermata con una bolletta o con la ricevuta di un abbonamento.
Inoltre, alcune carte esclusive richiedono una RAL minima per la sottoscrizione, quindi potrebbe essere necessaria una busta paga o un documento che attesti la propria situazione reddituale.
Vantaggi e svantaggi
L’acquisto a rate con carta di credito può essere molto vantaggioso in alcuni casi, motivo per cui queste soluzioni sono particolarmente gettonate. D’altronde, le carte di credito a rate offrono la possibilità di coprire le proprie spese senza dover per forza avere liquidità sul conto.
Inoltre, queste carte permettono di proteggersi da truffe e frodi bancarie, in quanto presentano avanzati sistemi di sicurezza e aderiscono spesso a fondi di garanzia, che coprono in caso di furto o smarrimento.
Un ulteriore vantaggio è legato al circuito di pagamento, poiché le migliori carte di credito rateizzate usano circuiti come Mastercard e Visa, utilizzabili praticamente in tutto il mondo.
Tra gli svantaggi, invece, l’addebito che avviene di mese in mese potrebbe essere una nota negativa, in quanto bisogna organizzarsi al meglio con le spese per evitare problemi che peggiorerebbero il proprio merito creditizio.
Essere cattivi pagatori, infatti, comporterebbe la chiusura del conto e la segnalazione da parte della banca, nonché l’eventuale pignoramento dei beni. Un ulteriore svantaggio è legato alle commissioni di prelievo, spesso più elevate di una normale carta conto.
- possibilità di effettuare acquisti anche senza liquidità
- si pagano piccoli importi mensilmente, piuttosto che saldare l’intero debito
- flessibilità nella dilazione dei pagamenti
- circuiti di pagamento internazionali
- presenza di soluzioni con cashback o a canone zero
- rischio di indebitarsi tutti i mesi dell’anno
- alte commissioni per i prelievi all’ATM
- spese accessorie elevate
Alternative alle carte di credito a rate
Chi non vuole usare una carta di credito a rate per evitare di sostenere costi elevati quando si utilizza il plafond e per non rischiare di indebitarsi mensilmente, può cercare alternative valide che consentono di ampliare il proprio margine di spesa.
Tra queste, ci sono:
- carte a saldo: funzionano come le carte di credito rateali, con la differenza che il plafond va restituito in un’unica soluzione il mese successivo all’acquisto, senza però applicare alcun tipo di interesse;
- carte prepagate: non offrono un credito, ma permettono di creare uno spazio separato dal conto principale con fondi da utilizzare in caso di emergenza, consentendo di gestire al meglio le proprie finanze personali senza indebitarsi;
- prestiti personali: permettono di ottenere liquidità, anche per importi elevati, in modo da far fronte a spese importanti e imprevisti, con interessi solitamente più bassi delle carte di credito a rate, anche se la durata del prestito è maggiore.
Conclusioni
Le carte di credito rateizzabili sono senza ombra di dubbio un’ottima soluzione per far fronte alle spese di tutti i giorni e agli imprevisti. In particolare, si rivelano utili per sostenere acquisti importanti come quello di un telefono, un elettrodomestico, una bici elettrica o, se il plafond lo permette, un’auto usata.
Chiaramente, per poter richiedere carte di credito a rate con un plafond elevato le banche richiedono un ottimo storico creditizio e una certa situazione economica, per cui bisogna sempre attendere l’approvazione da parte dell’istituto.
In linea di massima, per evitare problemi, il consiglio generale è quello di usare carte per pagare a rate solo quando strettamente necessario. Pagare interessi su acquisti generici come capi di abbigliamento, cene al ristorante e simili significa spendere più del dovuto per beni non essenziali.
Piuttosto, conviene pagare con la carta a rate e cercare di rimborsare il debito il prima possibile, così da ridurre al minimo i costi. In più, è bene confrontare attentamente canone, commissioni e condizioni di rimborso, così da evitare sorprese e limitare i costi fissi.